

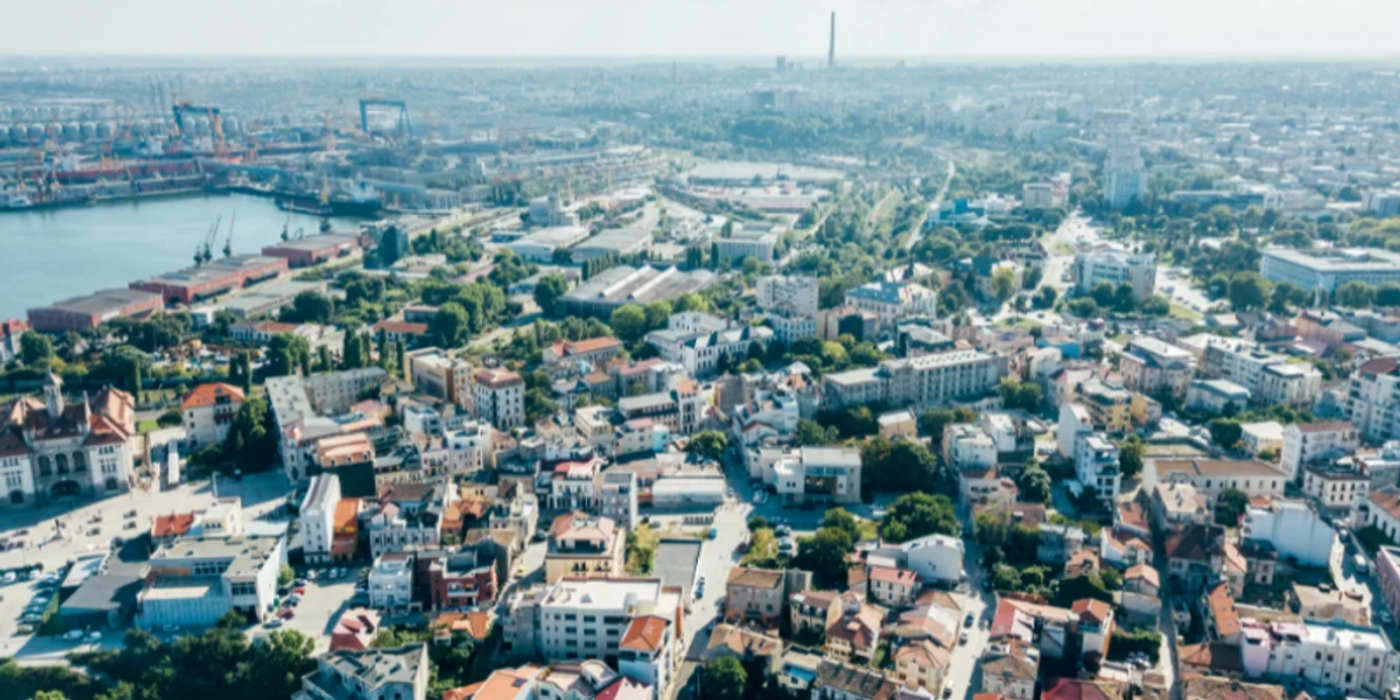
Conform unei analize realizate de agentul imobiliar George Vasile pe baza datelor ANCPI, județul Constanța a consemnat 11.514 tranzacții imobiliare în perioada ianuarie–iunie 2026, marcând o scădere de 15,9% față de cele 13.691 de tranzacții din S1 2025.
Această scădere este semnificativ mai pronunțată decât la nivel național, unde volumul vânzărilor a coborât cu doar 5,6% (de la 288.886 la 272.657 de tranzacții).
Evoluția tranzacțiilor și a ipotecilor în județ și municipiu
Evoluția pieței constănțene este marcată de un ritm mai lent al activității de creditare și de cumpărare:
- Scăderea ipotecilor: În primele șase luni din 2026 au fost înregistrate 7.082 de ipoteci în județul Constanța, cu 24,1% mai puține față de aceeași perioadă din 2025 (9.326 ipoteci).
- Situația în municipiul Constanța: În prima jumătate a anului s-au înregistrat 4.369 de tranzacții în municipiu. În luna iunie 2026 au fost raportate 703 tranzacții, în scădere față de mai 2026 (764 tranzacții) și iunie 2025 (734 tranzacții).
- Performanța din luna iunie 2026: La nivel județean s-au realizat 2.074 de tranzacții (-6,4% față de iunie 2025). Spre deosebire de Constanța, piața națională a crescut în luna iunie cu 5,3% de la an la an.
Dinamica prețurilor și accesibilitatea locuințelor (Raportul BNR)
Primăria Topraisar scoate la concesiune un teren intravilan de peste 4.000 mp
Licitație publică la Constanța: SPIT caută operator poștal pentru distribuirea corespondenței oficiale în perioada 2027–2028
Oportunități de angajare la Năvodari. Serviciul Public Urban Integrat scoate la concurs 9 posturi de muncitor pe perioadă nedeterminată
Scăderea numărului de tranzacții nu înseamnă automat o ieftinire a locuințelor. Conform Raportului asupra Stabilității Financiare al Băncii Naționale a României (BNR):
- Oferta scăzută susține prețurile: La nivel național, deși cererea a scăzut cu ~5% în T1 2026, oferta de proprietăți listate s-a redus mult mai accentuat, cu aproximativ 24%.
- Indicatorul de accesibilitate BNR: Constanța înregistrează un raport preț/venit ridicat. Un cumpărător are nevoie, teoretic, de aproximativ 12 ani de venituri pentru achiziția unui apartament standard cu două camere fără credit, comparativ cu 7,9 ani la nivel național și 6,8 ani în București.
„Piața tranzacționează mai puțin, dar acest lucru nu înseamnă automat că prețurile vor scădea. Pentru a înțelege direcția pieței trebuie urmărite simultan tranzacțiile, oferta disponibilă, accesibilitatea și finanțarea”, a punctat agentul imobiliar George Vasile.
Originea numelui și etimologia „ipotecii” (Hypotheka / Hypotithemi): De la garanția din dreptul grec la finanțarea imobiliară
În centrul analizei pieței imobiliare se află ipoteca – instrumentul financiar prin care un bun imobil este constituit drept garanție pentru executarea unei obligații (de regulă, un credit bancar).
Etimologic, cuvântul ipotecă a fost preluat în limba română din limba franceză (hypothèque) și latină târzie (hypotheca), având la bază termenul din greaca veche ὑποθήκη (hypothēkē – „garanție”, „depozit” sau „lucru pus sub amanet”). Termenul derivă din verbul ὑποτίθημι (hypotithēmi), compus din hypo- („sub”) și tithemi („a pune”, „a plasa”) – adică, în sens literal, „a pune ceva drept sprijin/garanție sub un acord”.
În Grecia antică, hypotheka desemna o piatră de hotar (numită horos) amplasată pe un teren pentru a semnala public că acea proprietate garanta o datorie neachitată. În finanțarea modernă, deși instrumentele s-au digitalizat, ipoteca își păstrează exact aceeași funcție: garantarea creditului prin valoarea imobilului.
 Curierulnational.ro

 Observatornews.ro
 Povesteacasei.ro
 moneybuzz.ro